
دریافت تسهیلات بانکی، خطوط اعتباری و وامهای کلان سرمایهگذاری برای پروژههای تولیدی، خدماتی و صنعتی، یکی از پیچیدهترین و در عین حال حیاتیترین مراحل توسعه هر بنگاه اقتصادی است. سیستم بانکی کشور به دلیل محدودیت منابع اعتباری، نظارتهای سختگیرانه نهادهای ناظر و الزام به تضمین بازگشت اصل و فرع سرمایه، بر اساس ایدههای خام، حدس و گمان یا مدارک غیررسمی سرمایه اختصاص نمیدهد. در این میان، تنها سندی که مانند یک زبان مشترک میان کارآفرین و بانک عمل میکند، طرح توجیهی بانکی است.
بسیاری از متقاضیان تسهیلات تصور میکنند با دانلود یک نمونه طرح توجیهی برای بانک از اینترنت یا کپیبرداری از اعداد و ارقام طرحهای قدیمی میتوانند رضایت کارشناسان اعتباری بانک را جلب کنند؛ اما واقعیت این است که کارشناسان مالی و فنی بانکها به سرعت تناقضات، خطاهای محاسباتی و دادههای غیرواقعی را تشخیص داده و پرونده اعتباری را رد میکنند. یک طرح توجیهی اصولی باید طبق فرمت رسمی نظام بانکی و متدولوژی روز تدوین شده باشد.
در این راهنمای جامع از وبلاگ کلینیک کسب و کار ایده پردازان، قصد داریم به استانداردهای ارزیابی بانکی بپردازیم و بررسی کنیم که یک نمونه طرح توجیهی برای بانک دقیقاً از چه بخشهایی تشکیل شده و چگونه باید نوشته شود تا بیشترین شانس قبولی در کارگروههای ارزیابی و شعب اعتباری را داشته باشد.
۱. طرح توجیهی بانکی چیست و چرا بانکها به آن نیاز دارند؟
طرح توجیهی (گزارش امکانسنجی فنی، مالی و اقتصادی)، تحلیلی چندبعدی و ساختاریافته از یک ایده سرمایهگذاری است که پایداری، منطق فنی، نیاز بازار و بازدهی سرمایهگذاری را قبل از آغاز پروژه به تصویر میکشد.
زمانی که برای دریافت وام سرمایه در گردش، خرید ماشینآلات، احداث سوله، راهاندازی کارخانه یا توسعه خطوط تولید به بانک مراجعه میکنید، اداره اعتبارات بانک موظف است این سه سوال اساسی را بررسی کند:
- آیا این پروژه از نظر فنی و اجرایی شدنی است
- آیا تقاضای واقعی در بازار برای این محصول یا خدمت وجود دارد؟
- آیا این کسبوکار قادر خواهد بود سودآوری لازم برای بازپرداخت اقساط وام و کارمزد مربوطه را داشته باشد؟
اگر پاسخ به هر یک از این پرسشها مبهم یا غیر مستند باشد، بانک ریسک نکول تسهیلات را بالا تشخیص داده و تقاضای وام را معلق یا رد میکند. به همین دلیل است که تکیه بر نمونههای رایگان و غیرحرفهای نه تنها باعث هدر رفت زمان و هزینه میشود، بلکه فرصت سرمایهگذاری شما را در شرایط متغیر اقتصادی میسوزاند.
۲. ارکان کلیدی یک طرح توجیهی قابلقبول برای بانک
اگر یک نمونه طرح توجیهی برای بانک که به تصویب رسیده باشد را باز کنید، مشاهده خواهید کرد که اطلاعات در قالب سه ستون اصلی و یکپارچه تدوین شدهاند:
الف) مطالعات بازار و بازاریابی
در این فصل، کارشناس طرح باید نشان دهد که ظرفیت بازار به چه میزان است و سهم محصول در طول دوره اجرای پروژه چگونه شکل خواهد گرفت. این بخش شامل موارد زیر است:
- معرفی دقیق ویژگیهای محصول با کدهای استاندارد ISIC و کدهای تعرفه گمرکی
- بررسی سوابق تولید داخلی و روند واحدهای فعال
- بررسی طرحهای در دست اجرا با درصد پیشرفت فیزیکی (بر اساس آمارهای وزارت صمت)
- بررسی آمار واردات و صادرات رسمی کشور در ۵ سال گذشته
- پیشبینی عرضه و تقاضا، شکاف بازار و کشش قیمتی
- استراتژی بازاریابی، تعیین قیمتگذاری محصول، زنجیره تامین و لجستیک
بانکها به شدت روی ارقام مندرج در شکاف بازار حساس هستند؛ زیرا اگر بازار اشباع شده باشد، فروش محصول با چالش مواجه شده و در نتیجه جریان نقدینگی پیشبینیشده برای بازپرداخت اقساط محقق نخواهد شد.
ب) بررسیهای فنی و مهندسی
یک نمونه طرح توجیهی برای بانک باید جزییات کامل خط تولید، تکنولوژی، مصالح ساختمانی و تجهیزات را مشخص کند. اجزای اصلی این بخش عبارتند از:
- تعیین ظرفیت اسمی و عملی: تناسب بین ظرفیت قابل دستیابی با بازار مصرف و ظرفیت نامی تجهیزات.
- دانش فنی و پروسه تولید: فلوچارت مراحل تولید، دیاگرام فرآیندها و استانداردهای کیفی.
- تجهیزات و ماشینآلات خط تولید: فهرست تفکیکی همراه با کشور سازنده، قیمتهای پیشفاکتور (Proforma Invoice) و مشخصات مصرف انرژی.
- هزینههای ساختمانی و محوطهسازی: برآورد دقیق متراژ سوله، ساختمان اداری، آزمایشگاه، انبار مواد اولیه و محصول، حصارکشی و جادهکشی طبق نرخهای فهرستبهای سازمان برنامه و بودجه.
- تاسیسات عمومی و زیربنایی: برق صنعتی، ترانسفورماتور، ژنراتور، چاه یا حقآبه، گازکشی صنعتی، سیستمهای اطفای حریق و تصفیه پساب صنعتی.
- موقعیت مکانی و زمین: توجیه انتخاب محل اجرای طرح در شهرکهای صنعتی یا مناطق ویژه، دسترسی به جادههای اصلی و مواد اولیه.
ج) تحلیلهای مالی، اقتصادی و ارزیابی ریسک
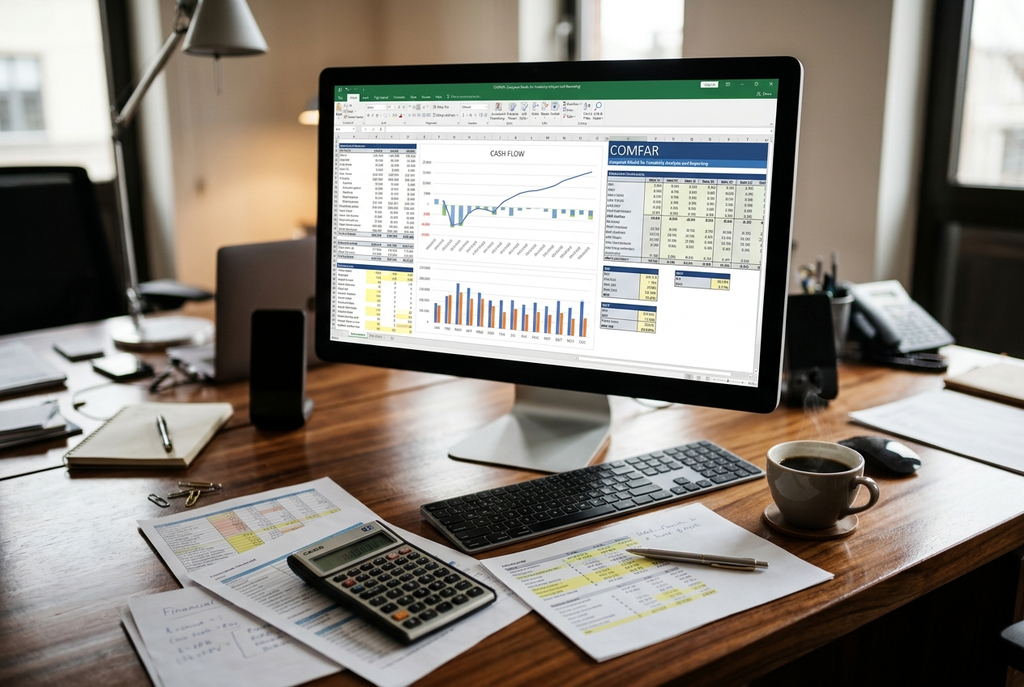
این بخش قلب تپنده طرح توجیهی است. بیشتر رد شدن طرحها در بانکها به دلیل خطاهای فاحش در بخش مدلسازی مالی رخ میدهد. اطلاعات بخش مالی عموماً با استخراج خروجیهای نرمافزار کامفار تهیه میشوند و شامل سرفصلهای زیر هستند:
- سرمایه ثابت و سرمایه در گردش طرح
- هزینههای تولید سالانه (مواد اولیه، دستمزد نیروی انسانی، انرژی، استهلاک، بیمه، تعمیرات و نگهداری)
- نحوه تامین مالی (نسبت آورده متقاضی به تسهیلات درخواستی بانک)
- برنامه زمانبندی بازپرداخت تسهیلات بانکی و دوره تنفس
- صورت سود و زیان پیشبینیشده
- ترازنامه و صورت جریان وجوه نقد
- تحلیل نقطه سربهسر
- بررسی شاخصهای ارزیابی اقتصادی و حساسیتسنجی
۳. شاخصهای مالی حیاتی که بانکها به شدت زیر ذرهبین قرار میدهند
وقتی اداره امور اعتباری بانک طرح شما را بررسی میکند، کارشناسان پیش از خواندن متن به سراغ جداول شاخصهای نهایی مالی در نرمافزار COMFAR میروند. این شاخصها تعیینکننده سرنوشت درخواست تسهیلات شما هستند:
| شاخص مالی بانکی | عنوان انگلیسی | مفهوم برای بانک و ملاک تایید |
| نرخ بازده داخلی | IRR – Internal Rate of Return | این عدد باید به شکل معناداری از نرخ سود تسهیلات بانکی و نرخ تورم بالاتر باشد تا توجیهپذیری سرمایهگذاری اثبات شود. |
| ارزش خالص فعلی | NPV – Net Present Value | ارزش فعلی جریانهای نقدی با نرخ تنزیل مشخص. این شاخص در طول عمر مفید پروژه حتماً باید عددی مثبت باشد. |
| دوره بازگشت سرمایه | Payback Period – PBP | تعداد سالهایی که طول میکشد اصل سرمایه بازگردد. هرچه این دوره کوتاهتر باشد (عموماً بین ۳ تا ۵ سال)، ریسک اعتباری بانک کمتر است. |
| نسبت پوشش بازپرداخت بدهی | DSCR – Debt Service Coverage Ratio | نشاندهنده توانایی جریان نقدینگی عملیاتی برای پرداخت اصل و سود اقساط وام است. DSCR ایدهآل در بانکها معمولاً بالاتر از ۱.۳ تا ۱.۵ است. |
| نقطه سربهسر | Break-Even Analysis | درصدی از ظرفیت که در آن سود و زیان صفر است؛ هر چقدر این نسبت پایینتر باشد (زیر ۵۰٪)، نشانگر تابآوری بالاتر شرکت در نوسانات تقاضاست. |
کارشناسان زبده اعتباری بلافاصله متوجه دستکاریهای عمدی برای بالا نشان دادن IRR یا پایین نشان دادن هزینهها خواهند شد. بنابراین، محاسبات باید بر مبنای منطق مالی بدون خطا تدوین شود.
۴. فرمتهای استاندارد بانکی؛ چرا فرمت کانون مشاوران اعتباری و سرمایهگذاری حیاتی است؟
سیستم بانکی ایران (از جمله بانکهای تخصصی نظیر بانک صنعت و معدن، بانک کشاورزی، بانک توسعه تعاون، و بانکهای تجاری نظیر ملی، ملت، سپه و صادرات) ضوابط یکسانی برای پذیرش طرحها وضع کردهاند. بانک مرکزی و کانون مشاوران اعتباری و سرمایهگذاری بانکی ساختار، سرفصلها و معیارهای مشخصی را تدوین کردهاند.
یک نمونه طرح توجیهی برای بانک که شانس پذیرش بالایی دارد، دارای ویژگیهای زیر است:
- عضویت در کانون مشاوران: طبق مصوبات بانکی، بسیاری از طرحهای بالاتر از سقفهای مشخص تسهیلاتی، صرفاً زمانی مورد بررسی قرار میگیرند که توسط شرکتهای دارای رتبهبندی رسمی از کانون مشاوران اعتباری و سرمایهگذاری بانکی تهیه و ممهور شده باشند.
- عدم انحراف از فرمت تیپ بانک: هر بانکی فرمت اجرایی و چکلیستهای پیشنیاز مخصوص به خود را دارد؛ برای مثال سرفصلهای اولویتدار در بانک کشاورزی (مانند تخصیص بهینه منابع آب و خاک) با ساختار بررسی تسهیلات در صندوق توسعه ملی یا بانک مسکن متفاوت است.
- همراه بودن با فایل پشتیبان نرمافزار کامفار: تحویل پرینت خروجی کافی نیست؛ فایل اصلی با پسوند دیتابیس نرمافزار باید ضمیمه پرونده شود تا کارشناس ارشد بانک بتواند ضرایب تنزیل و نرخ مالیات را خودش تست کند.
نکته کلیدی: اگر برای اخذ وام و سرمایهگذاری به دنبال راهکاری سریع، اصولی و با تاییدیه معتبر هستید، میتوانید به صفحه تخصصی خدمات نگارش طرح توجیهی و امکانسنجی در وبسایت کلینیک کسب و کار ایده پردازان مراجعه فرمایید. کارشناسان ارشد ما، تمامی مدارک و مستندات را منطبق بر ضوابط روز شبکه بانکی تدوین مینمایند.
۵. چکلیست اجزای یک نمونه طرح توجیهی برای بانک
برای اینکه بدانید در هنگام سفارش یا بررسی یک نمونه طرح توجیهی برای بانک چه بخشهایی باید در سند گنجانده شده باشد، ساختار استاندارد زیر را دنبال کنید:
فصل اول: خلاصه مدیریتی و مشخصات کلی طرح
مشخصات مجری، شرکت و سوابق اعتباری
محل اجرای پروژه و دلایل توجیهی آن
جدول فشرده هزینههای ثابت، در گردش و تسهیلات درخواستی
جدول جمعبندی شاخصهای کلیدی (IRR, NPV, PBP)
فصل دوم: گزارش مطالعات و تحلیل جامع بازار
شرح دقیق کالا و خدمات با کد آیسیک (ISIC)
تراز عرضه و تقاضا در گذشته، حال و آینده
پایش وضعیت رقبای کلیدی و واحدهای تحت احداث
برآورد قیمت فروش بر مبنای تحلیل زنجیره ارزش
فصل سوم: گزارش فنی و مهندسی پروژه
برآورد هزینه زمین، تسطیح و آمادهسازی
جداول جزییات ابنیه، اسکلت، سوله و ساختمان اداری
لیست تجهیزات اصلی و فرعی به همراه استعلام قیمت
تاسیسات برقی، مکانیکی، سوخت و سیستمهای ایمنی
برنامه زمانی اجرای پروژه
برآورد سوخت، حاملهای انرژی و مواد اولیه مصرفی سالیانه
فصل چهارم: تشکیلات، منابع انسانی و برنامه نیروی کار
چارت سازمانی و سطوح مدیریتی
برآورد دستمزد و حقوق پرسنل تولیدی و غیرتولیدی
پیشبینی هزینههای بیمه، مزایا و هزینههای آموزش
فصل پنجم: مدلسازی مالی، اعتباری و اقتصادی
سرمایهگذاری کل طرح به تفکیک ریالی و ارزی
جدول نحوه تامین مالی (آورده نقدی / تسهیلات بانکی)
محاسبه هزینه استهلاک، بیمه، تعمیرات و سوخت
صورتهای مالی استاندارد (سود و زیان، ترازنامه، جریان نقد)
محاسبات خروجی COMFAR (IRR, NPV, PBP, DSCR)
آنالیز حساسیت نسبت به افزایش هزینهها یا کاهش فروش
۶. مهمترین اشتباهاتی که باعث رد طرح توجیهی در بانک میشود
بررسی پروندههای ناموفق تسهیلاتی در بانکها نشان میدهد که عمده رد شدنها ارتباطی به اصل ایده ندارند، بلکه ناشی از خطاهای مرگبار در تدوین گزارش امکانسنجی هستند:
۱. استفاده از قیمتها و پیشفاکتورهای قدیمی یا نامعتبر
در شرایط تورمی و نوسانات نرخ ارز، استفاده از ارقام سالهای گذشته یا حدس زدن قیمت ماشینآلات خط تولید خط قرمز کارشناسان ارزیابی بانک است. تمام اقلام سرمایهای باید مجهز به استعلام قیمت، پروفرما، فاکتور معتبر و در صورت لزوم اظهارنامه بازرگانی باشند.
۲. پیشبینیهای به دور از واقعیت برای فروش
ادعای تسخیر سهم بازار بالا (مثلاً رسیدن به ۸۰ درصد سهم بازار کشور در سال دوم بهرهبرداری) بدون داشتن سابقه فروش یا کانالهای توزیع شفاف، طرح را بلافاصله از نظر بانک غیرواقعی جلوه میدهد. ظرفیتسنجی تولید باید از درصد پایین (مثلاً ۵۰٪ تا ۶۰٪ در سال اول) آغاز شده و بهتدریج افزایش یابد.
۳. بیتوجهی به دوره تنفس و بازپرداخت واقعی
بانکها دوره تنفس (Grace Period) را بر اساس زمان فیزیکی اجرای پروژه و راهاندازی آزمایشی میسنجند. اگر در طرح زمان نصب ماشینآلات و ترخیص گمرکی نادیده گرفته شود و جدول بازپرداخت بدون در نظر گرفتن جریان نقد واقعی تکمیل گردد، پروژه در همان ابتدای استهلاک اقساط با بحران نقدینگی روبرو میشود.
۴. عدم رعایت نسبت آورده به تسهیلات
هیچ بانکی صد درصد سرمایه یک پروژه را به صورت تسهیلات پرداخت نمیکند. در عرف بانکی کشور، نسبت آورده متقاضی به وام بانکی بسته به نوع صنعت و منطقه احداث عموماً بین ۳۰ به ۷۰ تا ۵۰ به ۵۰ متغیر است. طرحی که در آن متقاضی فقط روی دریافت ۹۰٪ وام بدون دارایی پایه حساب کرده باشد، قطعاً رد میشود.
۷. تفاوت نمونه طرح توجیهی دانلود شده از اینترنت با یک طرح سفارشی اختصاصی
بسیاری از کارآفرینان در آغاز راه وسوسه میشوند تا یک نمونه طرح توجیهی برای بانک را از وبسایتهای متفرقه دانلود کرده و تنها با تغییر نام شرکت، آن را تحویل شعبه دهند. در جدول زیر عواقب این تصمیم را مقایسه کردهایم:
| ملاک ارزیابی | نمونه طرح آماده و دانلودی اینترنتی | طرح توجیهی اختصاصی بانکی (ایده پردازان) |
| اصالت دادههای بازار | بر پایه دادههای قدیمی منقضیشده چند سال قبل | بر پایه آخرین اطلاعات گمرک، آمار وزارت صمت و پایش میدانی بازار روز |
| محاسبات مالی و تورم | بر اساس نرخ ارز و هزینههای دستمزد سالیان گذشته | مبتنی بر نرخ روز ارز، فهرست بها، نرخ واقعی دستمزد و تحلیل تورم جاری |
| پشتیبانی در جلسات دفاعیه بانک | بدون هیچگونه پشتیبانی و پاسخگویی طراح | حضور و همراهی تا رفع تمامی ایرادات کارشناسان بانک و تصویب نهایی |
| رعایت فرمت بانک مقصد | فرمت عمومی و بدون هماهنگی با چکلیست بانک | منطبق بر فرمت بانک عامل (صنعت و معدن، ملی، ملت، صادرات و…) |
| نرخ ریسک رد پرونده | بیش از ۹۰ درصد شانس ریجکت در اداره اعتبارات | تضمین انطباق متدولوژی با استانداردهای کانون مشاوران و کامفار |
۸. نقش نرمافزار کامفار (COMFAR III) در تایید طرح توجیهی بانکی
سازمان توسعه صنعتی ملل متحد (UNIDO) به منظور یکپارچهسازی گزارشهای اقتصادی در سراسر جهان، نرمافزاری تحت عنوان COMFAR طراحی کرد. امروز بدون اغراق میتوان گفت که زبان بینالمللی ارزیابی پروژهها در تمامی بانکهای کشور، همین نرمافزار است.
کارشناسان بانک وقتی یک طرح توجیهی را تحویل میگیرند، جدول فصول مالی را به طور مستقیم با خروجیهای پرینتشده این نرمافزار (مانند جداول جریان نقدی خالص تنزیلشده، وضعیت نقدینگی و تحلیل حساسیت) مطابقت میدهند. خطاهایی مانند ثبت نامناسب هزینههای استهلاک، عدم تعریف صحیح ارزش اسقاط در سال پایانی پروژه و تنظیم اشتباه کارمزد تسهیلات در کامفار باعث میشود کل نتایج مخدوش شده و مورد پذیرش قرار نگیرد. بنابراین تسلط بر کامفار نه یک مزیت جانبی، بلکه یک الزام حیاتی برای تدوین طرح توجیهی است.
نتیجهگیری
دریافت تسهیلات بانکی فرصتی بزرگ برای شتاببخشی به توسعه کسبوکار، نوسازی ناوگان تولیدی و ورود به بازارهای جدید است. با این حال، تفاوت میان یک تسهیلات میلیاردی مصوبشده و یک پرونده مختومه و رد شده در اداره اعتبارات بانک، در کیفیت و استانداردهای مندرج در طرح توجیهی خلاصه میشود. به جای صرف زمان بر روی نمونه طرح توجیهی دانلودی و پر از خطاهای محاسباتی، کار را به کارشناسان متخصصی بسپارید که نبض شبکه بانکی و معادلات اقتصادی را میشناسند.
اگر در آغاز مسیر نگارش طرح توجیهی بانکی برای طرحهای تولیدی، صنعتی، کشاورزی، گردشگری یا خدماتی هستید و میخواهید پرونده شما در کوتاهترین زمان ممکن و با بالاترین ضریب اطمینان به تصویب ارکان اعتباری بانک برسد، با کارشناسان و مشاوران ما تماس بگیرید.
شماره تماس برای گفتگو با کارشناسان ایده پردازان: 02533344501
سوالات متداول
۱. آیا استفاده از یک نمونه طرح توجیهی برای بانک که از اینترنت دانلود شده، شانس موفقیت دارد؟
خیر. بانکها طرحهای کپیشده را به سادگی به دلیل تاریخ گذشته بودن قیمتها، عدم تطابق کدهای تعرفه، اشتباهات نرمافزاری کامفار و عدم انطباق با فرمت رسمی بانک رد میکنند. طرح توجیهی حتماً باید بر اساس مشخصات اختصاصی، استعلامهای بهروز و موقعیت جغرافیایی طرح شما نوشته شود.
۲. چه مدت زمانی برای تدوین یک طرح توجیهی بانکی استاندارد نیاز است؟
بسته به ابعاد پروژه (کوچک، متوسط یا مگاپروژههای صنعتی و ارزی) و حجم استعلامات مورد نیاز، تدوین یک گزارش کامل امکانسنجی از ۷ الی ۲۵ روز کاری زمان میبرد.
۳. نرمافزار اصلی مورد تایید سیستم بانکی برای محاسبات مالی کدام است؟
نرمافزار رسمی و بدون جایگزین مورد قبول اکثر قریب به اتفاق بانکهای ایران و صندوق توسعه ملی، نرمافزار COMFAR III Expert متعلق به سازمان یونیدو است. پرینت خروجیهای این نرمافزار به انضمام فایل پشتیبان دادهها، جزو الزامات تشکیل پرونده اعتباری است.
۴. آیا کلینیک کسبوکار ایدهپردازان تا زمان تصویب نهایی طرح در بانک مسئولیت رفع ایرادات را به عهده میگیرد؟
بله؛ یکی از مزیتهای کلیدی همکاری با ایده پردازان، پشتیبانی کامل و اعمال تمام اصلاحات، سوالات و ممیزیهای کارشناسان اعتباری بانک تا رسیدن به تاییدیه نهایی و اخذ مصوبه تسهیلات است.
۵. نسبت سرمایه آورده به وام بانکی چقدر باید باشد تا طرح توجیهی پذیرفته شود؟
در عرف سیستم بانکی کشور، معمولاً حداقل ۲۰ الی ۳۰ درصد از کل حجم سرمایهگذاری ثابت پروژه باید به عنوان آورده نقدی و غیرنقدی متقاضی تامین شود و حداکثر ۷۰ الی ۸۰ درصد آن میتواند در قالب تسهیلات بانکی پوشش داده شود.