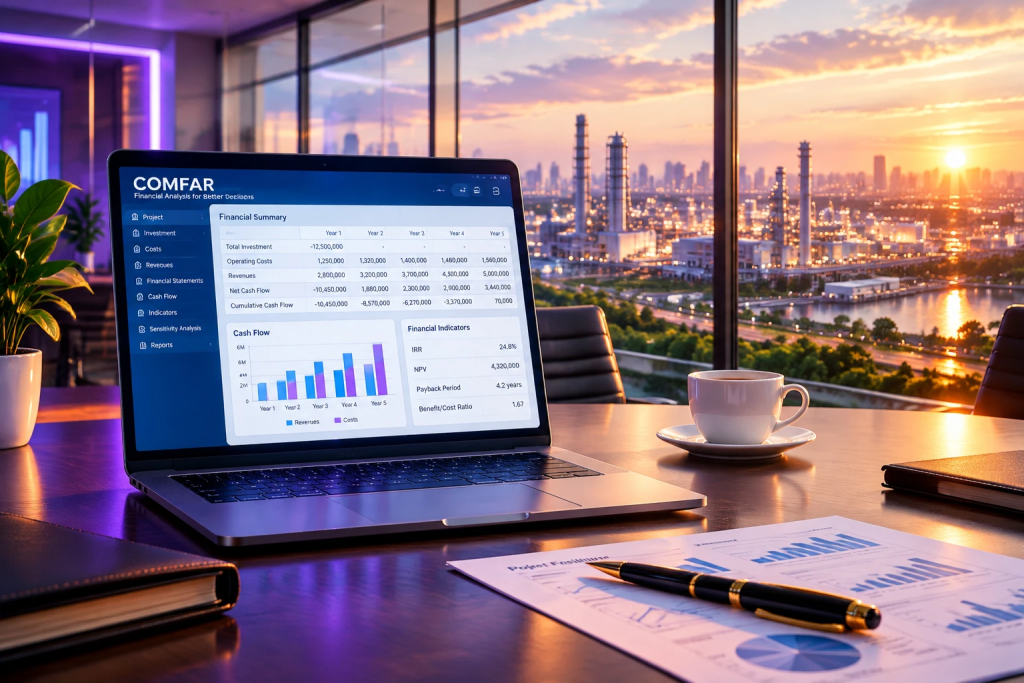

دریافت تسهیلات و وامهای کلان بانکی یکی از حیاتیترین گامها برای راهاندازی، توسعه یا احیای یک واحد تولیدی، خدماتی یا صنعتی است. با این حال، بسیاری از کارآفرینان و صاحبان مشاغل پس از ماهها پیگیری اداری با پاسخی ناامیدکننده از سوی نظام بانکی مواجه میشوند: «طرح شما از نظر اقتصادی یا فنی توجیهپذیر نیست». ریشه اصلی این شکست معمولاً کمبود اعتبار ایده یا عدم نیاز بازار نیست؛ بلکه پاسخ نادرست به این پرسش بنیادین است که چگونه طرح توجیهی بنویسیم تا زبان مشترکی با ممیزان و کارشناسان اعتباری بانک برقرار کند؟
یک طرح توجیهی ضعیف، حتی اگر ایده پشت آن میلیاردها تومان ارزش داشته باشد، در سد کارشناسی اعتبارات بانک متوقف خواهد شد. در این مقاله جامع و تخصصی، بهصورت گامبهگام بررسی میکنیم که چگونه طرح توجیهی بنویسیم که از فیلترهای سختگیرانه بانکی عبور کرده و راه را برای تأمین مالی مطمئن هموار سازد.
طرح توجیهی بانکی چیست و چرا با سایر طرحها متفاوت است؟
طرح توجیهی سندی ساختاریافته است که امکانپذیری یک پروژه سرمایهگذاری را از سه جنبه کلیدی «بازار»، «فنی و مهندسی» و «مالی و اقتصادی» مورد واکاوی قرار میدهد. اما نکتهای که در پاسخ به پرسش چگونه طرح توجیهی بنویسیم باید همواره مدنظر داشته باشید، تمایز میان طرح توجیهی جذب سرمایهگذار بخش خصوصی و طرح توجیهی بانکی است.
سرمایهگذار بخش خصوصی ممکن است بر نوآوری، آینده بلندمدت یا سهم بازار انفجاری تمرکز کند، در حالی که نگاه نظام بانکی کاملاً محافظهکارانه و متمرکز بر «پوشش ریسک»، «نرخ بازده داخلی»، «دوره بازگشت سرمایه» و از همه مهمتر «توان بازپرداخت اقساط در سررسیدهای مقرر» است. کارشناس اعتباری بانک هنگام مطالعه طرح شما، به دنبال کشف خطرات احتمالی و نقاط تاریک جریان نقدینگی است. بنابراین، نگارش طرح برای بانک نیازمند تسلط بر شاخصهای استاندارد اعتبارسنجی و دستورالعملهای بانک مرکزی است.
ارکان سهگانه یک طرح توجیهی استاندارد بانکی
برای اینکه بدانیم چگونه طرح توجیهی بنویسیم که مورد تأیید کامل سیستم بانکی قرار گیرد، باید پروژه را بر پایه سه ستون اصلی استوار کنیم. حذف یا تضعیف هر یک از این ستونها موجب رد کلی پرونده اعتباری خواهد شد:
۱. مطالعه جامع بازار
اولین گام برای پاسخ به این سوال که چگونه طرح توجیهی بنویسیم، اثبات وجود تقاضای واقعی برای محصول یا خدمت است. بانک باید مطمئن شود ظرفیت تولید شده در انبارها خاک نخواهد خورد. در این بخش باید موارد زیر را با استناد به آمارهای معتبر (مانند آمار گمرک، وزارت صمت و مرکز آمار) تشریح کنید:
- تعریف دقیق محصول یا خدمت: همراه با مشخصات استاندارد و کدهای ISIC.
- بررسی وضعیت عرضه و تقاضا: تحلیل روند پنج سال گذشته و پیشبینی تقاضا در پنج تا ده سال آینده با مدلهای آماری.
- تحلیل رقبا و رقابتپذیری: رقبای بالقوه و بالفعل کیستند و شما چه مزیت رقابتی در کیفیت یا بهای تمامشده دارید؟
- بررسی واردات و صادرات: تراز تجاری کالا و پتانسیل ورود به بازارهای صادراتی برای ارزآوری.
- استراتژی قیمتگذاری و شبکه توزیع: چگونگی رساندن کالا به دست مصرفکننده نهایی با کمترین ریسک وصول مطالبات.
۲. ارزیابی فنی و تکنولوژی طرح
در این بخش نشان میدهید که اجرای پروژه با امکانات موجود و فناوری مدنظر، امکانپذیر است. مهندسان بانک این بخش را با دقت زیر ذرهبین قرار میدهند:
- تعیین ظرفیت بهینه اسمی و عملیاتی: چه میزان تولید در سال هدفگذاری شده و در چه شیفتهای کاری محقق میشود؟
- دانش فنی و تکنولوژی خط تولید: لایسنسها، کشور سازنده ماشینآلات و دلیل ترجیح این فناوری نسبت به روشهای سنتی.
- برنامه زمانبندی دقیق اجرای طرح: استفاده از نمودار گانت برای مراحل ساختمانی، خرید ماشینآلات، نصب و راهاندازی.
- موقعیتیابی و سایتپلان: دسترسی به زیرساختها شامل آب، برق، گاز، شبکه راههای مواصلاتی و نزدیکی به بازار مصرف یا معادن تأمین مواد اولیه.
- سازگاری با محیطزیست و الزامات HSE: دریافت مجوزهای لازم و برنامههای بازیافت پسماند یا تصفیه پساب صنعتی.
۳. تجزیه و تحلیل مالی و اقتصادی
حساسترین و سرنوشتسازترین بخش پاسخ به این که چگونه طرح توجیهی بنویسیم، در مدلسازی مالی نهفته است. در این قسمت مشخص میشود که آیا پول بانک در موعد مقرر به خزانه بازخواهد گشت یا خیر. تحلیل مالی معمولاً با استفاده از نرمافزارهای استاندارد بینالمللی مانند کامفار (COMFAR III Expert) انجام میگیرد.
راهنمای گامبهگام: چگونه طرح توجیهی بنویسیم که تایید شود؟
برای نگارش یک سند حرفهای و بینقص، پیشنهاد میشود مراحل زیر را بهترتیب و با تمرکز بر مستندسازی دقیق طی کنید:
گام اول: جمعآوری دادههای موثق و پیشفاکتورهای رسمی
یکی از شایعترین اشتباهات در پاسخ به پرسش چگونه طرح توجیهی بنویسیم، استفاده از برآوردهای سرانگشتی یا غیررسمی است. بانکها برآورد هزینههای خرید ماشینآلات را صرفاً بر اساس پیشفاکتور رسمی با مهر و شناسه ملی فروشنده یا پروفرمای معتبر ارزی تایید میکنند.
گام دوم: محاسبه دقیق ریزهزینههای سرمایهگذاری
سرمایهگذاری در طرحهای توجیهی بانکی به دو دسته اصلی تقسیم میشود:
- سرمایهگذاری ثابت (Fixed Investment): شامل هزینههای زمین، محوطهسازی، ساختمانسازی، تأسیسات عمومی، تجهیزات خط تولید، وسایل نقلیه و هزینههای قبل از بهرهبرداری.
- سرمایه در گردش (Working Capital): هزینههای لازم برای تأمین مواد اولیه برای یک دوره مشخص، حقوق و دستمزد پرسنل، سوخت و انرژی، تنخواهگردان و مطالبات وصولنشده. عدم برآورد صحیح سرمایه در گردش، عامل اصلی ورشکستگی پروژهها در سال اول است.
گام سوم: برآورد هزینههای سالیانه تولید و بهای تمامشده
برای تدوین جدول سود و زیان، باید مشخص کنید که در هر سال تولید چقدر هزینه صرف اقلام مصرفی، سربار، استهلاک داراییها و تأمین مالی بانکی خواهد شد. مشخص کردن نقطه سربهسر در این مرحله الزامی است.
گام چهارم: اجرای مدلسازی مالی در نرمافزار کامفار (COMFAR)
اگر میخواهید بدانید کارشناس بانک چطور به گزارش شما نمره قبولی میدهد، باید با زبان نرمافزار کامفار صحبت کنید. کامفار ابزار استاندارد سازمان توسعه صنعتی ملل متحد (UNIDO) است که تمام دادههای ورودی را با نرخ تنزیل مشخص محاسبه کرده و خروجیهای معتبر تولید میکند.
مهمترین شاخصهای مالی مورد توجه کارشناسان اعتباری بانک
وقتی پرونده به کمیته اعتباری بانک ارجاع داده میشود، اعضای کمیته ساعتها وقت صرف خواندن متنهای توصیفی نمیکنند؛ آنها بلافاصله به جدول شاخصهای نهایی نگاه میاندازند. اگر بدانیم چگونه طرح توجیهی بنویسیم که این شاخصها در محدوده استاندارد قرار گیرند، گام بلندی در تایید تسهیلات برداشتهایم:
| شاخص مالی و اقتصادی | نام اختصاری | تعریف و اهمیت در بانک | محدوده قابل قبول عمومی |
| ارزش فعلی خالص | NPV | مجموع جریانهای نقدی ورودی تنزیلشده منهای سرمایهگذاری اولیه | باید عددی مثبت و بزرگتر از صفر باشد |
| نرخ بازده داخلی | IRR | نرخی که در آن ارزش فعلی خالص صفر میشود؛ سودآوری واقعی پروژه | باید حداقل ۵ تا ۱۰ درصد بالاتر از نرخ سود تسهیلات بانکی باشد |
| دوره بازگشت سرمایه | Payback Period | مدت زمانی که طول میکشد اصل سرمایه اولیه جبران شود | در طرحهای صنعتی معمولاً زیر ۳ تا ۵ سال ایدهآل است |
| نسبت پوشش بازپرداخت بدهی | DSCR | نسبت درآمد عملیاتی به کل اقساط اصل و سود وام در هر دوره | نباید از ۱.۲ تا ۱.۳ کمتر باشد (خط قرمز بانک) |
| نقطه سربهسر | BEP | درصدی از ظرفیت تولید که در آن سود و زیان صفر است | هرچه کمتر باشد (مثلاً زیر ۴۰٪)، ریسک طرح کمتر است |
چرا نسبت پوشش بازپرداخت بدهی (DSCR) خط قرمز بانک است؟
نسبت DSCR (Debt Service Coverage Ratio) مشخص میکند که در بدترین شرایط تولید و فروش، آیا نقدینگی آزاد شرکت توان پرداخت قسط آن سال را دارد یا خیر. اگر این شاخص زیر ۱ باشد، به این معنی است که شرکت برای بازپرداخت وام نیاز به بدهی جدید دارد؛ امری که بانک بلافاصله با آن مخالفت میکند.
اشتباهات در نگارش طرح توجیهی بانکی
بسیاری از افراد برای صرفهجویی در هزینهها تلاش میکنند با دانلود نمونههای رایگان اینترنتی کار را پیش ببرند. در ادامه مهمترین اشتباهاتی را که به رد قطعی پرونده ختم میشوند، مرور میکنیم:
- کپیبرداری ناشیانه از نمونههای اینترنتی: ارقام تورمی، نرخ تسعیر ارز و قیمت مواد اولیه در هر سال به شدت تغییر میکنند. ارائه اطلاعات قدیمی بلافاصله از سوی کارشناس بانک شناسایی و رد خواهد شد.
- پیشبینیهای بیش از حد خوشبینانه از سهم بازار: ادعای اینکه از سال اول ۱۰۰ درصد بازار را در اختیار میگیرید، نشانه ناآگاهی از فرآیند ورود به بازار و ردکننده اعتبار کل طرح است.
- عدم انجام تحلیل حساسیت: بانک از شما میپرسد: «اگر قیمت مواد اولیه ۲۰٪ گران شود یا فروش ۱۰٪ کاهش یابد، پروژه باز هم سودده خواهد بود؟» اگر در طرح توجیهی به این سناریوها پاسخ نداده باشید، طرح شما ناقص تلقی میشود.
- بیتوجهی به سهم آورده متقاضی: بانکها هرگز ۱۰۰ درصد منابع پروژه را تأمین نمیکنند. معمولاً بین ۲۰ تا ۴۰ درصد از کل سرمایهگذاری باید از سوی آورده خود متقاضی اثبات شود.
- ارائه نکردن وثایق و تضامین متناسب: اگرچه وثیقه بخشی از سند توجیهی نیست، اما طرح باید ارزش داراییهای ناشی از اجرای پروژه را اثبات کند تا بانک بتواند بخشی از آنها را به عنوان وثیقه در رهن بپذیرد.
چگونه نرخ تصویب طرح توجیهی خود را در بانک به حداکثر برسانیم؟
پاسخ حرفهای به پرسش چگونه طرح توجیهی بنویسیم تنها به جمعآوری اعداد و ارقام محدود نمیشود، بلکه به فن ارائه و اعتبارسنجی مدارک نیز بازمیگردد:
- طرح را طبق بخشنامههای همان بانک تنظیم کنید: هر بانک دولتی یا خصوصی (مانند بانک صنعت و معدن، ملت، تجارت، کشاورزی، ملی یا صندوق توسعه ملی) فرمت و سرفصلهای مصوب خود را دارد. نوشتن طرح در ساختار اختصاصی بانک هدف الزامی است.
- مجوزهای اولیه را ضمیمه کنید: جواز تأسیس از وزارت صمت یا جهاد کشاورزی، استعلام محیط زیست، سند یا قرارداد تخصیص زمین در شهرک صنعتی، اعتبار پروژه را چند برابر میکند.
- از تحلیلگران مجرب و مؤسسات دارای رتبه کانون کمک بگیرید: پروندههای با مبالغ سنگین نیازمند مهر و تایید شرکتهای مشاورهای عضو «کانون مشاوران اعتباری و سرمایهگذاری بانکی» هستند.
اگر فرآیند تدوین محاسبات کامفار، تحلیل بازار و تهیه جداول مالیاتی و بیمهای برای شما زمانبر یا پر از ابهام است، همکاری با مشاوران باسابقه شانس قبولی پرونده شما را قطعی میکند. برای دسترسی به خدمات تخصصی، استاندارد و مورد تأیید سیستم بانکی، پیشنهاد میکنیم از صفحه خدمات تدوین و نگارش طرح توجیهی در سایت شرکت ایده پردازان دیدن نمایید.
چکلیست سرفصلهای ضروری طرح توجیهی مورد قبول بانک
پیش از ارسال نهایی طرح به واحد اعتبارات بانک، از وجود و صحت بخشهای زیر اطمینان حاصل کنید:
- خلاصه مدیریتی (Executive Summary) با بیان شفاف اهداف، بودجه و شاخصهای کلیدی
- سوابق ثبتی و رزومه شرکت، سهامداران و تیم کلیدی مدیریت
- معرفی جامع کالا یا خدمات همراه با کد تعرفه گمرکی و استانداردهای لازم
- تحلیل بازار، پیشبینی عرضه و تقاضا، تعیین سهم بازار هدف
- تعیین برنامه فروش سالیانه در افق ۱۰ ساله بهرهبرداری
- تشریح فرآیند تولید و انتخاب ماشینآلات به همراه دیاگرام جریان خط (Flowchart)
- هزینههای تفکیکی زمین، محوطهسازی، ابنیه و ساختمانسازی
- هزینههای زیرساخت (انرژی، تأسیسات، سوخت و سیستمهای ایمنی)
- برنامه نیروی انسانی، چارت سازمانی و هزینههای حقوق و دستمزد
- محاسبه کل سرمایه ثابت، سرمایه در گردش و جدول زمانبندی تزریق مالی
- تعیین نحوه تأمین منابع مالی (سهم آورده متقاضی در برابر سهم تسهیلات درخواستی)
- صورتهای مالی پیشبینیشده شامل ترازنامه، سود و زیان و گردش جریان وجوه نقد
- خروجی رسمی نرمافزار کامفار با فرمت PDF به همراه فایل خام پروژه
- جداول تحلیل حساسیت نسبت به افزایش هزینهها و کاهش درآمدهای فروش
نگارش طرح توجیهی مهندسیشده، تلفیقی پیچیده از علوم مدیریت، اقتصاد، مهندسی صنایع و امور مالیاتی و بانکی است. کوچکترین خطای محاسباتی در نرخ تنزیل یا برآورد قیمت مواد اولیه میتواند منجر به برچسب «طرح غیر اقتصادی» از سوی کارشناس بانک شده و ماهها فرآیند توسعه کسبوکار شما را به تعویق بیندازد.
کلینیک کسب و کار ایده پردازان (شرکت ایده پردازان صنعت پارس) با سالها سابقه تخصصی در تدوین گزارشهای امکانسنجی، مطالعات بازار و ارائه بیزینسپلنهای تاییدشده در بانکهای عامل و صندوق توسعه ملی، راهگشای مسیر اعتباری شماست. کارشناسان ایده پردازان با اشراف کامل به آخرین آییننامهها و شاخصهای مورد نظر بانکها، طرح توجیهی شما را بهگونهای تنظیم و مستندسازی میکنند که بالاترین شانس را برای دریافت موافقت اصولی و اخذ تسهیلات ایجاد کند.
چنانچه در آستانه راهاندازی خط تولید جدید هستید یا نیاز به ارتقای ظرفیت کارخانه و اخذ وام سرمایه در گردش دارید، همین امروز با کلینیک کسب و کار ایده پردازان تماس بگیرید (شماره تماس: 02533344501) و یا از بخش تماس با ما وبسایت ایده پردازان از مشاوره تخصصی کارشناسان مجرب ما برای دفاع از طرح در کمیتههای بانکی بهرهمند شوید.
سوالات متداول درباره نگارش طرح توجیهی بانکی
۱. تایید یک طرح توجیهی در بانک چقدر زمان میبرد؟
مدت زمان بررسی بسته به نوع بانک، دولتی یا خصوصی بودن، مبلغ درخواستی و کامل بودن مدارک متغیر است. بهطور معمول فرآیند کارشناسی فنی و اقتصادی در شعبه و ارجاع به ارکان اعتباری بین ۳ تا ۶ هفته کاری زمان میبرد، مشروط بر اینکه طرح هیچگونه نقصی در محاسبات کامفار و پیشفاکتورها نداشته باشد.
۲. آیا میتوان با فایل اکسل طرح توجیهی بانکی آماده کرد یا حتماً باید از کامفار استفاده شود؟
اگرچه اکسل ابزاری عالی برای برآوردهای اولیه است، اما برای طرحهای متوسط و بزرگ در تمامی بانکهای کشور، ارائه خروجیهای رسمی نرمافزار COMFAR به همراه فایل سورس ورودی الزام قانونی است. کامفار به دلیل استانداردهای ثابت و عدم امکان دستکاری در فرمولها، تنها نرمافزار مورد اعتماد کارشناسان ارزیابی اعتباری است.
۳. حداقل سهم آورده متقاضی برای تایید وام چقدر است؟
دستورالعملهای نظام بانکی و صندوق توسعه ملی معمولاً سهم آورده را بین ۲۰٪ تا ۴۰٪ از کل هزینههای سرمایهگذاری طرح تعیین میکنند. هرچه سهم آورده نقدی یا زمین و مستحدثات مجری بالاتر باشد، نمره اعتباری پرونده افزایش یافته و سرعت تصویب آن بیشتر خواهد بود.
۴. منظور از تحلیل حساسیت در طرح توجیهی چیست و چرا برای بانک مهم است؟
تحلیل حساسیت نشان میدهد که متغیرهای حیاتی طرح (مانند افزایش بهای مواد اولیه، افت ظرفیت تولید، افزایش نرخ دستمزد یا رشد تورم) تا چه میزان شاخصهای کلیدی نظیر IRR و DSCR را تحت تاثیر قرار میدهند. بانک به کمک این تحلیل مطمئن میشود که در شرایط رکود یا نوسانات بازار، ریسک معوق شدن تسهیلات تا چه حد کنترلپذیر است.
۵. چگونه مطمئن شویم طرح توجیهی ما در بانک رد نمیشود؟
مطمئنترین روش، سپردن تدوین طرح به مراکز مشاورهای متخصص مانند کلینیک ایده پردازان است که تجربه مستقیم دفاع از پروندههای متعدد در کارگروههای بانکی را دارند و طرح را کاملاً مطابق با دستورالعمل بهروز بانک هدف و مبتنی بر پیشفاکتورها و استعلامهای معتبر تدوین میکنند.