
پرواربندی بره یکی از زیرشاخههای کمریسکتر و سریعبازده صنعت دامپروری است؛ چرخه تولید کوتاه است، سرمایه در گردش سریع میچرخد و بازار گوشت قرمز در ایران همیشه تقاضای پایدار خودش را دارد. به همین دلیل هر سال شمار زیادی از دامداران، کشاورزان و حتی سرمایهگذاران غیربومی به فکر راهاندازی یک واحد پرواربندی میافتند. اما نقطهای که بیشتر این برنامهها متوقف میشود، نه دانش فنی است و نه انگیزه؛ بلکه مرحلهای است که پرونده به بانک میرسد و بدون یک «طرح توجیهی» مدون و قابل دفاع، به سرعت رد میشود.
بانکها و صندوقهای حمایت از توسعه بخش کشاورزی، وام پرواربندی بره را بر اساس یک منطق مشخص پرداخت میکنند: باید ببینند پولشان در یک طرح فنی و اقتصادی سنجیده هزینه میشود و بازگشت اقساط از جریان نقدی همان طرح تضمین میشود. طرح توجیهی پرواربندی بره دقیقاً همین وظیفه را دارد؛ سندی که هم به زبان دامدار حرف میزند و هم به زبان کارشناس اعتبارسنجی بانک.
در این راهنما، گامبهگام بررسی میکنیم که یک طرح توجیهی پرواربندی بره ۲۰۰۰ راسی برای دریافت وام بانکی باید چه بخشهایی داشته باشد، چه اعدادی در آن بیاید، چه اشتباهاتی پرونده را به شکست میکشاند و چگونه میتوان شانس تصویب و دریافت تسهیلات را به شکل واقعی بالا برد. اگر در پایان این مقاله تصمیم گرفتید طرح را به یک تیم تخصصی بسپارید، خدمات تهیه طرح توجیهی کسب و کار ایدهپردازان صنعت پارس دقیقاً برای همین کار طراحی شده است.
چرا ۲۰۰۰ راس؟ منطق اقتصادی انتخاب ظرفیت
پیش از هر محاسبهای، باید پاسخ روشنی برای یک سؤال داشته باشید: چرا ۲۰۰۰ راس و نه ۳۰۰ یا ۵۰۰۰ راس؟ کارشناس بانک این سؤال را میپرسد و پاسخ «چون وام بیشتری میگیرم» پذیرفته نیست. ظرفیت واحد باید از دل سه متغیر بیرون بیاید: زمین و زیرساخت، توان مدیریتی و تغذیه، و بازار فروش.
در ظرفیت ۲۰۰۰ راس، واحد از حالت «خانگی و کوچک» خارج میشود و به یک کسبوکار نیمهصنعتی تبدیل میشود. این یعنی هزینههای ثابت (ساختمان، آب، برق، نیروی انسانی) بین تعداد بیشتری راس سرشکن میشود و هزینه تمامشده هر کیلوگرم گوشت پایین میآید. از سوی دیگر، ظرفیت با یک چرخه ۴ تا ۵ ماهه، به شما امکان میدهد در سال تقریباً دو تا دوونیم دوره پرواربندی داشته باشید؛ یعنی سرمایه در گردش دو بار در سال میچرخد. این ویژگی برای بانک بسیار جذاب است، چون توان بازپرداخت اقساط را مستقیماً بالا میبرد.
از منظر بازار هم ۲۰۰۰ راس در هر دوره، حدود ۱۰۰ تا ۱۲۰ تن گوشت زنده تولید میکند که با یک یا دو خریدار عمده (قصابی زنجیرهای، کشتارگاه، تعاونی) قابل جذب است و لازم نیست برای فروش، وارد بازار خردهفروشی شوید.
اما یک هشدار جدی: ظرفیت ۲۰۰۰ راس بالاتر از توان بسیاری از دامداران تازهکار است. در طرح توجیهی باید نشان دهید که مدیریت گله، کنترل جیره، مدیریت سلامت و ثبت دادهها در این مقیاس را چگونه انجام میدهید. اگر بخش «مدیریت و نیروی انسانی» طرح ضعیف باشد، بهترین ارقام مالی هم پرونده را نجات نمیدهد.
ساختار استاندارد طرح توجیهی پرواربندی بره ۲۰۰۰ راسی
طرح توجیهی برای بانک، یک سند روایی نیست؛ یک بستهی منظم با فصلبندی مشخص است. ساختار پیشنهادی ما در ایدهپردازان به این شکل است:
فصل اول: خلاصه مدیریتی. یک تا دو صفحه که در آن ظرفیت، مبلغ درخواستی، مدت اجرا، نرخ بازده و دوره بازگشت سرمایه به صورت خلاصه آمده است. کارشناس بانک ابتدا همین بخش را میخواند؛ پس باید قدرتمند و بدون ابهام باشد.
فصل دوم: معرفی طرح و مجوزها. معرفی متقاضی، محل اجرا، وضعیت مالکیت زمین (سند، اجارهنامه با مدت کافی)، پروانه تأسیس و بهرهبرداری دامداری، مجوز محیط زیست و مجوز آب و برق.
فصل سوم: مطالعه بازار. تحلیل عرضه و تقاضای گوشت بره، قیمتهای منطقه، کانالهای فروش، رقبا و استراتژی فروش.
فصل چهارم: مطالعات فنی. نقشه جانمایی، تعداد و نوع آغلها، تأسیسات آب و برق، سیستم تهویه، انبار خوراک، بهداشت و قرنطینه، ماشینآلات و تجهیزات.
فصل پنجم: نژاد، خرید بره و برنامه پروار. انتخاب نژاد مناسب، وزن ورودی، وزن کشتار، ضریب تبدیل غذایی، برنامه جیره و تقویم چرخه.
فصل ششم: هزینهها. سرمایهگذاری ثابت (زمین، ساختمان، تجهیزات) و سرمایه در گردش (خرید بره، خوراک، دارو، دستمزد).
فصل هفتم: تحلیل مالی. صورت سود و زیان، جریان نقدی، ترازنامه، نقطه سر به سر، NPV، IRR و دوره بازگشت سرمایه.
فصل هشتم: ارزیابی ریسک و برنامه بازپرداخت. شناسایی ریسکها، راهکار کاهش و جدول اقساط.
این ساختار همان چیزی است که در قالبهای ارزیابی بانکها و صندوقهای کشاورزی خواسته میشود و اگر بخشی از آن ناقص باشد، پرونده معمولاً با «نقص مدارک» برمیگردد؛ فرایندی که میتواند ماهها زمان ببرد.
مطالعه بازار: چگونه تقاضا را برای بانک مستند کنیم
بخش بازار در طرحهای دامداری اغلب سطحی نوشته میشود و همین ضعف، اعتبار کل سند را پایین میآورد. برای ۲۰۰۰ راس، باید نشان دهید که بازار دقیقاً کجاست و چه کسی خریدار است.
سه سطح تحلیل لازم است:
سطح اول، تقاضای منطقهای: جمعیت شهرستان و استان، مصرف سرانه گوشت قرمز، تعداد کشتارگاههای فعال و میزان کشتار ماهانه آنها.
سطح دوم، رقبا: تعداد واحدهای پرواربندی فعال در شعاع ۵۰ کیلومتری، ظرفیتشان و قیمت فروششان.
سطح سوم، کانال فروش شما: قرارداد یا تفاهمنامه با کشتارگاه، فروش به قصابیهای عمده، فروش به دلالان گله، یا تحویل به شرکتهای پشتیبانی امور دام.
نکتهای که اکثر متقاضیان از آن غافل میشوند این است که قیمت فروش در طرح باید بر پایه میانگین قیمت چند سال اخیر و با در نظر گرفتن تورم محاسبه شود، نه بر پایه قیمت امروز. اگر طرح شما فرض کند قیمت گوشت ثابت میماند اما هزینه خوراک را تورمی بالا ببرید، تناقض آشکار میشود و کارشناس فوراً آن را میبیند. همراستایی مفروضات، مهمتر از خوشبینانه بودن آنهاست.
همچنین توصیه میکنیم یک بخش کوتاه «تحلیل حساسیت بازار» اضافه کنید: اگر قیمت فروش ۱۵ درصد کاهش یابد یا قیمت بره پیشپروار ۲۰ درصد افزایش یابد، سود طرح چه میشود؟ بانکها به طرحی که ریسک خودش را میشناسد، بیشتر اعتماد میکنند تا طرحی که همه چیز را بیعیب نشان میدهد.
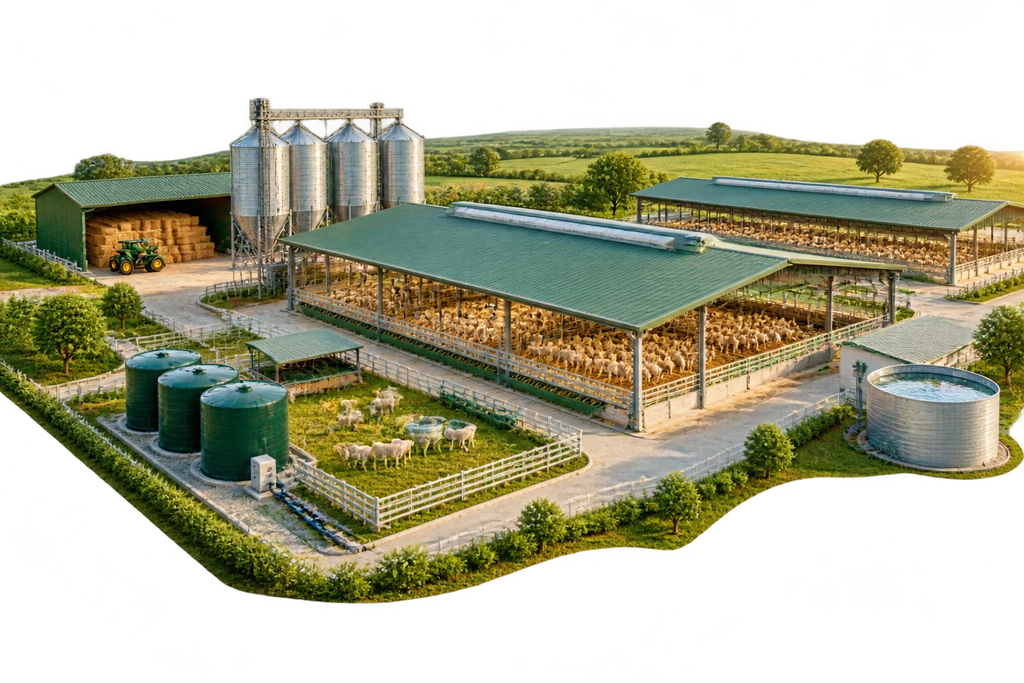
مطالعات فنی: زیرساخت لازم برای ۲۰۰۰ راس
در این فصل باید ثابت کنید که ظرفیت اعلامی، زیرساخت متناسب دارد. برای ۲۰۰۰ راس پرواری، برآوردهای رایج به این شکل است:
فضای آغل: برای هر راس پرواری حدود ۱٫۵ تا ۲ متر مربع فضای سرپوشیده و ۲ تا ۳ متر مربع محوطه باز در نظر گرفته میشود. یعنی در مجموع حدود ۳۰۰۰ تا ۴۰۰۰ متر مربع فضای سرپوشیده و محوطه باز بیشتر. این ارقام را با استانداردهای سازمان دامپزشکی و ضوابط نظام مهندسی کشاورزی تطبیق دهید.
آب و برق: مصرف آب در پرواربندی به ازای هر راس روزانه چند لیتر است و در تابستان افزایش مییابد؛ باید ظرفیت منبع و کیفیت آب (آزمایش آب) مستند شود. برق برای روشنایی، آبگرمکن، آسیاب و میکسر خوراک و سیستم تهویه لازم است و انشعاب صنعتی یا کشاورزی باید در طرح ذکر شود.
انبار خوراک و سیلو: ظرفیت ذخیرهسازی باید حداقل یک تا دو ماه مصرف را پوشش دهد. برای ۲۰۰۰ راس، این عدد به دهها تن در ماه میرسد و به انبار سرپوشیده با کف بتنی نیاز دارید.
تجهیزات: میکسر خوراک، آسیاب، ترازو، آبخوریهای اتوماتیک، سیستم خنککننده در تابستان، خودرو حمل خوراک، و تجهیزات بهداشتی و ضدعفونی.
قرنطینه و بهداشت: یک جایگاه جداگانه برای برههای تازهوارد، حوضچه ضدعفونی، محل دفع بهداشتی کود و برنامه واکسیناسیون با همکاری دامپزشک.
نیروی انسانی: برای ۲۰۰۰ راس، معمولاً یک مدیر فنی، دو تا سه کارگر تماموقت برای تغذیه و نظافت، یک نگهبان و خدمات دامپزشکی پارهوقت کافی است؛ اما این ترکیب باید با سیستم مکانیزاسیون شما همخوان باشد. اگر کارگر کافی در طرح پیشبینی نکنید، هزینه دستمزد در تحلیل مالی واقعی نخواهد بود و این یکی از رایجترین ایرادهای کارشناسان است.
نژاد، خرید بره و برنامه پروار
انتخاب نژاد و وزن ورودی، مستقیماً روی ضریب تبدیل و سود اثر میگذارد. برای پرواربندی، معمولاً برههای نژادهای گوشتی مانند شال، افشاری، سنجابی، ماکویی و ترکیبهای دورگ با وزن ورودی مناسب انتخاب میشوند. برههای لاغر با وزن پایینتر ارزانتر خریداری میشوند اما دوره پروار طولانیتر و ریسک بیماری بالاتر است؛ برعکس، برههای سنگینتر سرمایه بیشتری میخواهند و حاشیه سود هر راس را کم میکنند.
در طرح توجیهی باید برای هر دوره مشخص کنید: وزن ورودی متوسط، وزن فروش هدف، مدت پروار، افزایش وزن روزانه مورد انتظار و ضریب تبدیل غذایی. اعداد نمونهای که در طرحهای ۲۰۰۰ راسی به کار میرود: وزن ورودی حدود ۲۵ تا ۳۰ کیلوگرم، وزن فروش حدود ۵۰ تا ۵۵ کیلوگرم، دوره پروار حدود ۱۲۰ تا ۱۵۰ روز، افزایش وزن روزانه ۲۰۰ تا ۲۵۰ گرم و ضریب تبدیل حدود ۵ تا ۶ کیلوگرم خوراک به ازای هر کیلوگرم افزایش وزن. این اعداد باید با شرایط اقلیمی و نژاد منطقه شما تنظیم شوند، نه کپیبرداری شوند.
نکته مهم دیگر، منبع تأمین بره است. اگر در طرح بنویسید برهها از بازار محلی خریداری میشوند، بانک میپرسد نوسان قیمت و کمبود عرضه در فصول خاص را چگونه مدیریت میکنید. پاسخ حرفهای، پیشبینی چند منبع تأمین (دامداران منطقه، میدان دام، تعاونیها) و ذخیره نقدینگی برای خرید در فصل ارزانی است.
برآورد هزینهها: سرمایه ثابت و سرمایه در گردش
برای دریافت وام، تفکیک دقیق هزینهها اهمیت حیاتی دارد، چون بانک بخشی از طرح را تأمین مالی میکند و بخشی را از آورده متقاضی میخواهد. جدول هزینهها باید در دو دسته اصلی تنظیم شود.
سرمایهگذاری ثابت شامل: زمین (خرید یا ارزش اجاره)، تسطیح و محوطهسازی، ساخت آغلها و انبار، اتاق کارگری و دفتر، تأسیسات آب و برق، حصارکشی، جاده دسترسی، ماشینآلات و تجهیزات، و هزینههای پیشبینینشده (معمولاً ۵ تا ۱۰ درصد کل سرمایه ثابت).
سرمایه در گردش شامل: خرید ۲۰۰۰ راس بره، خوراک یک دوره کامل، دارو و واکسن، دستمزد نیروی انسانی، آب و برق و سوخت، حملونقل، بیمه دام، و هزینههای اداری و مجوزها. تجربه نشان میدهد در پرواربندی، سرمایه در گردش اغلب از سرمایه ثابت بزرگتر است؛ بهویژه در سالهای اخیر که قیمت بره و نهاده رشد چشمگیری داشته است. بسیاری از متقاضیان این را در طرح نمیبینند و مبلغ وام را کمتر از نیاز واقعی درخواست میکنند؛ نتیجه، توقف طرح در میانه دوره و ایجاد بدهی بدون درآمد است.
یک قاعده عملی: در طرح، برای سرمایه در گردش حداقل ۱۰ تا ۱۵ درصد حاشیه اطمینان بگذارید تا نوسان قیمت نهاده یا تأخیر در فروش، چرخه را متوقف نکند.
تحلیل مالی: اعدادی که بانک دنبال آن است
بخش مالی، قلب طرح توجیهی است. برای اینکه پرونده از فیلتر کارشناس عبور کند، این خروجیها را باید داشته باشید:
- صورت سود و زیان دورهای: درآمد فروش بره، کسر بهای تمامشده (خوراک، بره، دستمزد، استهلاک، سایر) و سود ناخالص و خالص.
- جریان نقدی تنزیلشده: برای چند سال، با نرخ تنزیل مشخص و مستند.
- نقطه سر به سر: حداقل تعداد راس یا حداقل قیمت فروش که در آن طرح نه سود میدهد و نه ضرر. برای پرواربندی ۲۰۰۰ راسی، این عدد به شما میگوید در چه شرایطی باید تولید را متوقف یا ادامه دهید.
- نرخ بازده داخلی (IRR) و ارزش خالص فعلی (NPV): با نرخ تنزیل مبتنی بر نرخ سود تسهیلات و نرخ تورم.
- دوره بازگشت سرمایه: چند سال طول میکشد تا سرمایه اولیه برگردد.
- نسبتهای پوشش بدهی: توان بازپرداخت اقساط از جریان نقدی عملیاتی.
در پرواربندی، نقطهای که بیشترین اثر را روی سود دارد، نه ساختوساز بلکه هزینه خوراک است؛ خوراک معمولاً بیش از نیمی از بهای تمامشده را میسازد. پس در طرح باید جیره را دقیق بدهید، ترکیب نهادهها (جو، ذرت، کنسانتره، یونجه، کاه) را مشخص کنید و قیمت هر یک را با منبع مستند بیاورید. کارشناس بانک دقیقاً همین بخش را با قیمتهای روز بازار مقایسه میکند.
همچنین توصیه میکنیم یک سناریوی بدبینانه در طرح بیاورید: قیمت خوراک ۲۰ درصد بالاتر، تلفات ۳ درصد بیشتر، قیمت فروش ۱۰ درصد کمتر. اگر طرح در این سناریو هم اقساط را پوشش دهد، پرونده از نظر اعتبارسنجی بسیار قویتر خواهد بود.
مدارک و الزامات بانکی: چکلیست عملی
حتی طرح توجیهی بینقص هم بدون مدارک، بیفایده است. چکلیست رایج برای وام پرواربندی بره:
۱. طرح توجیهی تاییدشده توسط مرجع ذیصلاح (نظام مهندسی کشاورزی، جهاد کشاورزی استان یا مشاور مورد قبول بانک)
۲. پروانه تأسیس و بهرهبرداری دامداری
۳. سند مالکیت زمین یا اجارهنامه رسمی با مدت حداقل برابر با دوره بازپرداخت
۴. مجوز آب و برق و مستندات انشعاب
۵. مجوز محیط زیست (در ظرفیتهای بالاتر الزامی است)
۶. مدارک هویتی، اساسنامه یا شرکتنامه در صورت حقوقی بودن متقاضی
۷. صورتهای مالی و گردش حساب (برای اشخاص حقوقی)
۸. فهرست و ارزشگذاری داراییهای موجود بهعنوان آورده
۹. پیشفاکتور تجهیزات و برآورد هزینه ساخت
۱۰. تعهدنامهها و ضمانتنامههای مورد نیاز بانک
نکته کلیدی: پیش از نوشتن طرح، با شعبه یا صندوق مربوطه گفتوگو کنید و بپرسید چه قالبی میخواهند. قالبهای مختلف، بخشهای متفاوتی میخواهند و اصلاح بعدی، زمانبر است. اگر طرح را از ابتدا با قالب درست تدوین کنید، معمولاً یک یا دو دور رفتوبرگشت کافی است.
اشتباهات رایجی که پرونده را رد میکند
بر اساس تجربه بررسی طرحهای دامداری، این خطاها بیشترین سهم را در رد شدن پرونده دارند:
۱. اعداد غیرواقعی و بدون منبع. قیمت بره، خوراک یا فروش بدون استناد وارد میشود؛ کارشناس فوراً متوجه میشود.
۲. نبود همخوانی بین بخشها. در بخش فنی ۲۰۰۰ راس آمده اما در بخش مالی هزینه خوراک برای ۱۵۰۰ راس محاسبه شده است.
۳. نادیده گرفتن تلفات و ریسک بیماری. در هیچ گلهای تلفات صفر نیست؛ طرحی که تلفات صفر فرض کند، غیرحرفهای به نظر میرسد.
۴. محاسبه نکردن هزینه استهلاک و تعمیرات. بسیاری از طرحها فقط هزینه ساخت را میبینند و فراموش میکنند که آغل، تجهیزات و خودرو نیاز به نگهداری و استهلاک دارند.
۵. در نظر نگرفتن دوره انتظار پیش از اولین درآمد. در پرواربندی، از خرید بره تا فروش ۴ تا ۵ ماه فاصله است و در این مدت فقط هزینه دارید. جریان نقدی باید این دوره را پوشش دهد.
۶. بیتوجهی به تورم و نرخ ارز در قیمت نهادهها. کنسانتره و برخی افزودنیها به نرخ ارز وابستهاند؛ طرح باید این حساسیت را نشان دهد.
۷. کپیبرداری از طرحهای آماده اینترنتی. این کار هم غیرقانونی است و هم بهسرعت توسط کارشناس شناسایی میشود؛ چون اعداد با منطقه و ظرفیت شما نمیخواند.
چگونه شانس تصویب وام را بالا ببریم
دریافت تسهیلات، ترکیبی از کیفیت سند و کیفیت ارائه است. چند توصیه عملی:
طرح را با قالب بانک تطبیق دهید. پیش از تدوین، قالب ارزیابی بانک هدف را بگیرید.
آورده خود را پررنگ کنید. بانکها به طرحی که متقاضی در آن سرمایه واقعی گذاشته، بیشتر اعتماد میکنند.
سابقه دامداری و مدیریت را مستند کنید. حتی چند سال سابقه کوچک، شانس تصویب را بالا میبرد.
قرارداد فروش داشته باشید. تفاهمنامه با کشتارگاه یا خریدار عمده، ریسک بازار را برای بانک پایین میآورد.
جدول بازپرداخت را واقعبینانه ببندید. اقساط را با چرخه تولید همراستا کنید؛ مثلاً بخشی از قسط را بعد از فروش هر دوره سررسید کنید، نه در ماههای خرید بره.
طرح را بازنگری تخصصی کنید. یک بازبینی مستقل پیش از ارائه، معمولاً ارزانتر از یک ماه تأخیر در پرونده است.
اگر میخواهید طرح توجیهی پرواربندی بره ۲۰۰۰ راسی شما با استانداردهای بانکی همخوان باشد و از همان ابتدا بدون نقص ارائه شود، تیم ایدهپردازان صنعت پارس با تجربه تدوین طرحهای دامداری و کشاورزی آماده است تا در تمام مراحل همراه شما باشد. برای دریافت مشاوره و بررسی شرایط اختصاصی طرح خود، همین حالا از طریق شماره 02533344501 با کارشناسان ایدهپردازان تماس بگیرید و پرونده خود را با اطمینان بیشتری به بانک ارائه دهید.
طرح توجیهی پرواربندی بره ۲۰۰۰ راسی، صرفاً یک سند اداری برای گرفتن وام نیست؛ نقشه راه کسبوکار شماست. اگر ساختار آن درست باشد، هم بانک را قانع میکند و هم بعد از دریافت وام، ابزار مدیریت روزمره شما میشود. کلید موفقیت در چهار چیز خلاصه میشود: اعداد واقعی و مستند، همخوانی کامل بخشهای فنی و مالی، شفافیت در ریسکها، و تطبیق دقیق با قالب و الزامات بانک. ظرفیت ۲۰۰۰ راس، با چرخه کوتاه پروار و گردش دوباره سرمایه در سال، یک انتخاب منطقی است؛ به شرط آنکه زیرساخت، مدیریت و جریان نقدی آن بهدرستی برنامهریزی شود.
سؤالات متداول
حداقل زمان لازم برای تدوین طرح توجیهی پرواربندی بره ۲۰۰۰ راسی چقدر است؟
اگر مدارک و اطلاعات پایه آماده باشد، معمولاً بین دو تا چهار هفته زمان میبرد. برآوردهای مالی، استعلام قیمت تجهیزات و تحلیل بازار بیشترین زمان را میگیرند.
آیا برای دریافت وام، طرح باید توسط مشاور خاصی تایید شود؟
بستگی به بانک یا صندوق دارد؛ بسیاری از آنها طرح تاییدشده توسط نظام مهندسی کشاورزی یا مشاوران مورد قبول خود را میپذیرند. پیش از شروع، این الزام را از شعبه بپرسید.
مبلغ وام معمولاً چه درصدی از هزینه طرح را پوشش میدهد؟
این نسبت بین بانکها و صندوقها متفاوت است و به اعتبارسنجی متقاضی، آورده و نوع طرح بستگی دارد. در طرح باید آورده شخصی را به روشنی تفکیک کنید.
آیا میتوان طرح را برای ظرفیت کمتر نوشت و بعد افزایش داد؟
بله؛ توسعه مرحلهای یک راهورفتار رایج است، اما باید در طرح اولیه پیشبینی شود تا زیرساخت (آب، برق، فاضلاب، محوطه) ظرفیت نهایی را داشته باشد.
مهمترین عامل موفقیت مالی در پرواربندی بره چیست؟
مدیریت هزینه خوراک و کنترل ضریب تبدیل غذایی. خوراک بزرگترین سهم بهای تمامشده را دارد و کوچکترین بهبود در آن، اثر معناداری روی سود میگذارد.
آیا طرح توجیهی باید تورم و نوسان قیمت را لحاظ کند؟
بله. طرحی که قیمتها را ثابت فرض کند، در ارزیابی ضعیف است. تحلیل حساسیت و سناریوی بدبینانه، اعتبار طرح را بالا میبرد.
چرا تلفات دام باید در طرح لحاظ شود؟
چون در واقعیت هر گلهای تلفات دارد و طرحی که تلفات صفر فرض کند، غیرواقعی به نظر میرسد. در نظر گرفتن درصد تلفات متعارف، جریان نقدی را واقعیتر میکند.